陆金所正式发布数字货币,和央行数字人民币是两码事,别搞混了
陆金所这次发数字货币陆金所正式发布数字货币,和央行数字人民币是两码事,别搞混了,好多人第一反应是"是不是数字人民币"。其实不是,它走的是完全不同的路,定位和用途都差很远。我帮大家把这件事捋清楚。
陆金所这次推出的数字货币,本质是平台内的支付凭证,不是法定货币,不能在全国流通。它绑定的是陆金所APP里的数字钱包,用户充值后生成对应面值的代币,只能在合作商户和理财场景里使用。说白了,跟咱们日常出门买菜、坐地铁付不了,适用范围很窄。
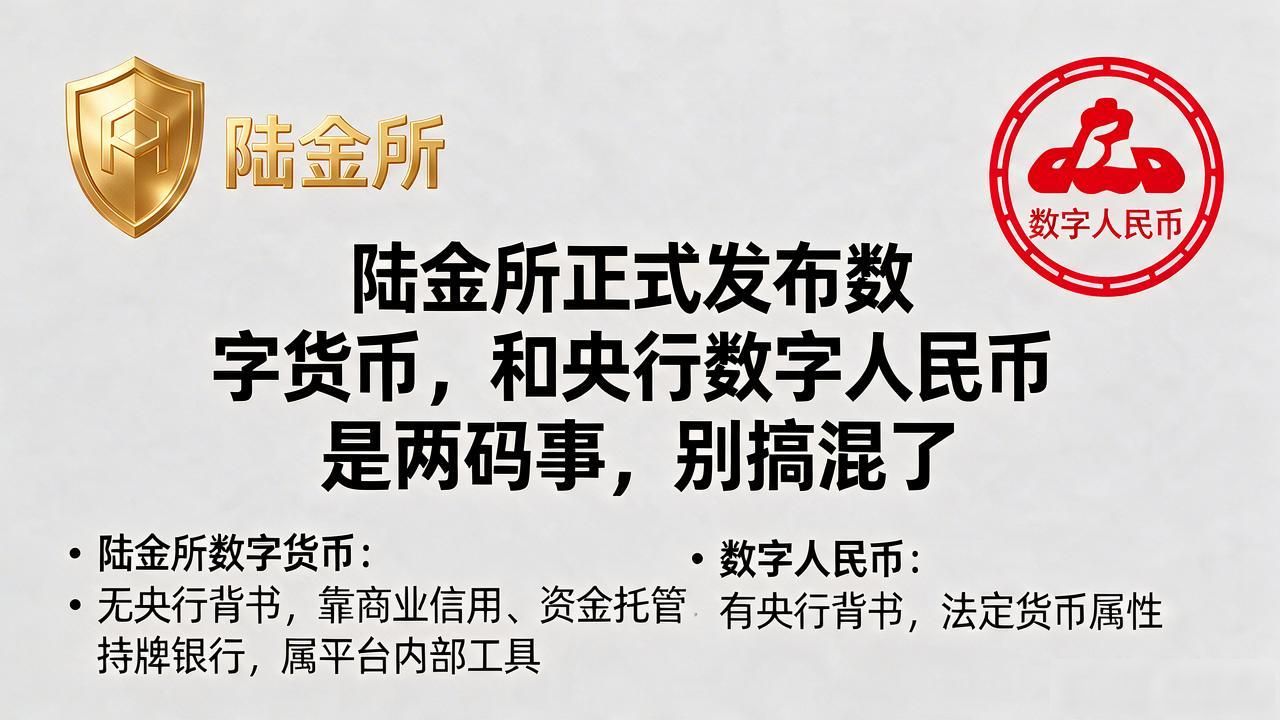
很多人关心安全性。底层走的还是央行清算体系,资金托管在持牌银行,不存在"跑路"风险。但它和数字人民币最大的区别在于,没有央行直接背书,更多靠商业信用支撑。适用场景窄得多,别期待它变成"第二个钱包",它就是个平台内部工具。
实际用起来,最直观的感受是到账速度和手续费。跨行转账基本秒到、免手续费,做短期理财自动划扣比手动操作省事不少。不过目前合作商户还有限,线下能用地方不多陆金所发布数字货币,主要还是在陆金所自己的线上生态里转,短期内别指望出门买菜、打车也能刷。
对普通用户来说,别把它当"投资品"或"新资产"来看,它就是个支付工具。真正该留意的,是后续能不能接进更多消费场景,以及和数字人民币的互通性。那才是决定它值不值得长期持有的关键。